

- Blogbeitrag
Weshalb Rentenreformen so schwierig sind
22.05.2019 Das schweizerische Rentensystem ist den Herausforderungen einer alternden Gesellschaft nicht gewachsen und schlittert mittelfristig in gravierende Finanzierungsschwierigkeiten. Daran ändert auch die am 19. Mai beschlossene AHV-Finanzierung nichts. Doch das Schnüren eines mehrheitsfähigen Reformpakets braucht viel Zeit und argumentativen Aufwand. Zudem bestehen zahlreiche Reformhindernisse.
Die Alterssicherung ist der grösste Ausgabenposten der schweizerischen Sozialpolitik. Durch die Kassen der Sozialversicherungen läuft etwa ein Viertel des Bruttoinlandproduktes. Mehr als 60% dieses Budgets wird für Renten benötigt und die Kosten steigen stark. Dies geht vor allem auf die wachsende Seniorenquote zurück. War 1960 noch ein Zehntel der Schweizer Bevölkerung über 65 Jahre alt; so ist heute bereits jede/r Fünfte im Rentenalter und in 20 Jahren wird dieser Anteil auf ein Viertel der Bevölkerung angewachsen sein.
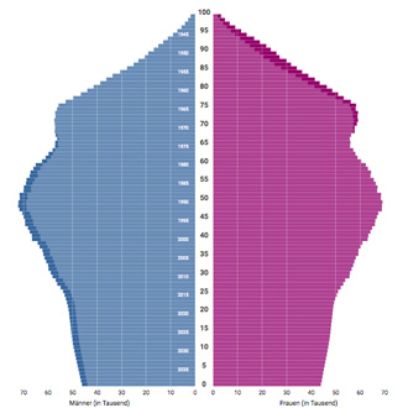
Diese demographische Veränderung wird von drei Hauptfaktoren angetrieben. Die Verlängerung unserer Lebenserwartung: Im Alter von 65 Jahren haben Männer heute durchschnittlich 20 und Frauen 23 weitere Lebensjahre vor sich, fast zehn Jahre mehr als bei Einführung der AHV vor über 70 Jahren. Gleichzeitig sinkt die Geburtenrate. Vor 50 Jahren betrug die durchschnittliche Zahl der Kinder pro Frau 2.5, heute sind es noch 1.5 Kinder. Drittens kommen nun die «Babyboomer» ins Rentenalter.
Reformdruck und Reformoptionen
Bleibt es bei den derzeitigen Regeln, gerät das Alterssicherungssystem in gravierende Finanzierungsschwierigkeiten. Denn die am 19. Mai im Zusammenhang mit der Unternehmenssteuerreform beschlossene zusätzliche AHV-Finanzierung wird nur eine kurze Atempause gewähren. Das Ausmass der finanziellen Schieflage des Rentensystems hängt selbstverständlich auch vom Wirtschafts- und Produktivitätswachstum ab. Aber vieles spricht gegen eine Wiederholbarkeit des rapiden Wirtschaftswachstums der Nachkriegszeit. Über kurz oder lang wird man nicht um Reformen herumkommen. Dabei kann man an drei grossen Stellschrauben drehen:
- die Beiträge an die Rentenversicherung pro Arbeitnehmer/in
- die Höhe der Renten
- das durchschnittliche Rentenalter
Die konkrete Umsetzung kann ganz unterschiedlich ausfallen. Jede Reformvariante wird jedoch unterschiedliche Gruppen von Gewinnern und Verlierern schaffen und die Politik muss versuchen, ein Reformpaket zusammenzustellen, das im Volk und Parlament mehrheitsfähig ist. Der jüngste und eher bescheidene Versuch ist die laufende Reform «AHV 21», die auf die im Jahr 2017 gescheiterte und erheblich ambitioniertere AHV-Revision «Altersvorsorge 2020» folgt. Doch das Schnüren von mehrheitsfähigen Reformpaketen ist leichter gesagt als getan.
Weshalb Rentenreformen so schwierig sind
Reformen der Alterssicherung können aus vielen Gründen scheitern. Ein historisch entstandenes Versicherungssystem – wie die Pensionskassen, die es seit 1803 gibt, und die 1948 eingeführte AHV – entwickelt finanzielle und administrative Strukturen, die an ihrer Selbsterhaltung interessiert und gegenüber Veränderungen beträchtlich resistent sind. Jede Reform wird die Vereinbarkeit mit diesen gewachsenen Strukturen anstreben müssen. Der grosse, neue Wurf, mit dem vollkommen neu begonnen wird, ist nicht möglich. Vielmehr muss das bisherige System fortgeschrieben und neue Elemente ähnlich wie in einer Schichttorte aufgetragen werden. Dabei gibt es zahlreiche Reformhindernisse.
1. Die selbst geschaffenen Bataillone des Wohlfahrtsstaates
Nur ein Drittel der Wählerinnen und Wähler stimmte bei der letzten Nationalratswahl für die Wohlfahrtsstaatsparteien SP, CVP und Grüne. Dennoch hat der Sozialstaat keinen schweren Stand in der Schweiz. 91% der Bevölkerung sind der Meinung, es sei Aufgabe des Staates, einen vernünftigen Lebensstandard für die Alten zu sichern. Und einer anderen Umfrage zufolge sind 55% der Befragten für mehr staatliche Rentenausgaben und immerhin 39% für gleichbleibende Rentenzahlungen – selbst wenn dies eine höhere Steuerbelastung bedeuten würde. Gerade 6% sind für weniger staatliche Rentenzahlungen. Diese Zustimmung bricht zwar ein, wenn die Bürgerinnen und Bürger vor die Wahl zwischen mehr Rente und weniger Steuerbelastung gestellt werden, aber es besteht kein Zweifel, dass der Sozialstaat bis weit in das bürgerliche Lager hinein zahlreiche überzeugte Anhänger hat: Er hat sich seine eigenen Bataillone geschaffen.Im Fall des Rentensystems wirkten hier zwei Logiken: Zum einen haben die meisten Befragten durch Lohnabgaben auf AHV und Pensionskasse bereits in das Versicherungssystem eingezahlt und wollen ihr Geld auch zurückerhalten. Und zum anderen handelt es sich bei der Rentenversicherung um eine sogenannte Lebenszyklus-Versicherung: Im Laufe eines Lebens profitiert nahezu jede Bürgerin und jeder Bürger von ihr – im Gegensatz beispielsweise zur Arbeitslosenversicherung. Politikerinnen und Politiker, die solche Lebenszyklus-Versicherungen zurückbauen wollen, haben also schon verloren, bevor sie angefangen haben – solange sie keine klugen Strategien haben, den Widerstand der Betroffenen zu brechen. Immerhin ist die Mehrheit aller regelmässig Stimmenden älter als 55 Jahre – und diese haben die Rente in Sichtweite oder beziehen ihre Pension bereits.
2. Koalitionen und Kompensationen
Moderne Gesellschaften setzen sich aus zahlreichen sozio-ökonomischen Gruppen mit unterschiedlichsten Ansprüchen an staatliche Leistungen zusammen. Junge, beruflich hochqualifizierte Eltern gewichten staatliche Familien- und Bildungspolitik vielleicht höher als ein grosszügiges Rentenniveau; arbeitslose Jugendliche profitieren aktuell mehr von aktiven Arbeitsmarktprogrammen als von der zukünftigen Pension und die alleinerziehende Mutter an der Kasse des Grossverteilers schätzt umverteilende Steuer- und Sozialpolitik für Geringverdienende und erschwingliche Kindertagesstätten mehr als den hohen Umwandlungssatz der Pensionskasse. Gleichermassen sind politische Parteien und Interessengruppen – beispielsweise Gewerkschaften oder Arbeitgeberverbände – nicht einfach für oder gegen die Alterssicherung; vielmehr legen sie Wert auf unterschiedliche Aspekte (z.B. Umverteilung, Finanzierung, Mindesthöhe). Das Erfolgsrezept von Rentenreformen sind deshalb breite Koalitionen grosser Gruppen. Dabei müssen den Betroffenen Kompensationen angeboten werden, so dass sie einem Rentenkompromiss zustimmen können.Es geht also nicht darum, nur die AHV oder die Pensionskassen an die demographischen Entwicklungen anzupassen. Vielmehr müssen stimmige und überzeugende Pakete aus verschiedenen staatlichen Politiken geschnürt werden, die mehrere Politikfelder umfassen und von grossen Koalitionen getragen werden, bei denen jeder Beteiligte Kompromisse einzugehen hat. Solche Politikpakete sind die einzige effektive Alternative zur Option des minimalistischen Durchwurstelns, bei der das Rentensystem nur kurzfristig reformiert wird. Auf diese Option wird man zurückfallen müssen, wenn es nicht gelingt, Unterstützung für ein umfassendes Reformprogramm zu gewinnen, wie das aktuell in der Schweiz der Fall ist.
3. Fragilität
Selbst wenn es gelingt, eine Reform durchzuführen, bedeutet dies noch nicht, dass sie auch dauerhaft umgesetzt wird. Die Mehrheiten für Paketlösungen können fragil sein, weil jede Gruppe vielleicht ein anderes Motiv zur Unterstützung hatte. In diesem Fall genügt es schon, wenn eine kleine Gruppe sich umbesinnt, um die Reform ins Wanken zu bringen. So kann sich eine Partei beispielsweise umorientieren, weil ihr die Wählerinnen und Wähler die Unterstützung in Wahlen entzogen hat. In einer solchen Konstellation besteht ein grosser Anreiz, die Reform bei nächster Gelegenheit rückgängig zu machen. Ein Beispiel ist die Erhöhung des Rentenalters in Deutschland. Die Sozialdemokratische Partei unter ihrem Kanzler Schröder trug diese Reform zu Beginn. Als aber klar wurde, dass ihre Wählerschaft dies nicht schätzt, reagierte die Partei mit einer Reformrevision.Es reicht somit nicht aus, eine Reform in einem entscheidenden Augenblick durchzubringen. Vielmehr müssen für eine nachhaltige Umsetzung stabile Mehrheiten bestehen. Erfolgreich sind hierbei Strategien, bei denen die wichtigsten politischen und gesellschaftlichen Gruppen einbezogen sind, sowie die Ausgewogenheit der einzelnen Reformelemente, so dass für alle Beteiligte Verluste im einen Bereich zumindest teilweise durch Zugeständnisse in einem anderen Bereich kompensiert werden. Dies kostet viel Zeit, argumentativen Aufwand und verlangt nicht zuletzt die Bereitschaft, die berechtigten Interesse anderer ohne politischen Gesichtsverlust anzuerkennen – und währenddessen tickt die Uhr auf den sich leerenden Kassen der Sozialversicherungen.
Kontakt:
Literatur und weiterführende Links:
- Armingeon, Klaus. 2018. «Die Entwicklung Der Schweizerischen Altersvorsorge.» Swiss Political Science Review 24: 43-52.
- Boeri, Tito, Axel Börsch-Supan und Guido Tabellini. 2001. «Would You Like to Shrink the Welfare State? A Survey of European Citizens.» Economic Policy 16: 7-50.
- Bundesamt für Sozialversicherungen. 2018: «Schweizerische Sozialversicherungsstatistik», Bern: BSV
- Bundesamt für Statistik. «Szenarien zur Bevölkerungsentwicklung der Schweiz»
- Carsten, Jensen. 2012. «Labour market- versus life course-related social policies: understanding cross-programme differences», Journal of European Public Policy, 19:2, 275-291
- European Social Survey, Daten der Welle 8, 2018
- Häusermann, Silja. 2010. «The Politics of Welfare State Reform in Continental Europe. Modernization in Hard Times». Cambridge Cambridge University Press.
- Häusermann, Silja, Thomas Kurer, und Denise Traber. 2019. «The Politics of Trade-Offs: Studying the Dynamics of Welfare State Reform with Conjoint Experiments.» Comparative Political Studies 52: 1059-95.
- International Social Survey Programme, Role of Government, Daten der Welle 2016
- Natali, David. 2018. «Recasting Pensions in Europe: Policy Challenges and Political Strategies to Pass Reforms.» Swiss Political Science Review 24: 53-59.
- Streeck, Wolfgang, und Kathleen Thelen. 2005. «Introduction: Institutional Chance in Advanced Political Economies.» In. Beyond Continuity. Institutional Change in Advanced Political Economies, eds. Wolfgang Streeck and Kathleen Thelen. Oxford: Oxford University Press. 1-39.